「職業災害」一詞見諸於勞動基準法、勞工保險條例、職業安全衛生法、職業災害勞工保護法等勞動法規,各法對於職業災害之認定因立法目的不同而有差異,如上下班通勤災害非屬職業安全衛生法所稱之職業災害;而在一定條件下,卻為勞動基準法或勞工保險條例所認定之職業災(傷)害。
- Jul 15 Mon 2019 16:06
-
職業災害補償
- Jul 13 Sat 2019 21:00
-
概括繼承與抛棄繼承
依民法解釋之
- Jul 07 Sun 2019 21:34
-
保險需求分析

一、『夠』保險
應備ó責任目標 己備ó財務來源
二、如何評估『夠』與『不夠』
1.王先生30歲,己婚,寶寶剛出生兩個月大,平時奉養父母$1萬元,勞保投保金額約3萬,養大小孩約$300萬,現有房屋貸款約$300萬,但有存款、基金、股票約$50萬,保險需求?
- Jul 06 Sat 2019 22:34
-
什麼是理財規劃?

一、定義
是透過適當的財務規劃,協助每個人對各種人生目標的設定、計劃、實行、覆核的整合性過程。因此在過程中會考量到:每個人在橫跨每項理財規劃的活動範圍時,所面臨的各項人生目標之間的相互關係、衝突點,以及各種處境狀況。
二、目的
三、理財六大範疇
- Jun 18 Tue 2019 19:00
-
現有勞保舊制投保滿25年50歲該選擇『一次金』或等待請領新制『年金』
一、一次請領老年給付:
被保險人於98年1月1日勞工保險條例施行前有保險年資者,於符合下列規定之一時,亦得選擇一次請領老年給付,經勞保局核付後,不得變更:
(一) 請領資格
- Jun 09 Sun 2019 17:41
-
效率市場假說
(一)效率市場理論:由尤金·法馬(Eugene Fama)於1970年深化並提出的,是金融學中重要的理念之一,其對有效市場的定義是:如果在一個證券市場中,價格完全反映了所有可以獲得的信息,那麼就稱這樣的市場為有效市場。
(二)衡量證券市場是否具有外在效率的兩個標誌:一是價格能否根據訊息而變動;二是證券的訊息能否充分反應,因此根據這一理論,股票的技術分析是無效的。
(三)效率市場之種類:
①弱式效率:目前股票價格已充分反映了過去股票價格所提供的各項情報。所以,投資人無法再運用各種方法對過去股票價格進行分析。
②半強式效率:目前股票價格已充分反應了所有公開資訊,所以,投資者無法利用情報分析結果來進行股票價格預測而獲取高額報酬。因此,半強式效率越高,依賴公開的財務報表、經濟情況及政治情勢來進行基本面分析,是無效的。
- Jun 09 Sun 2019 17:21
-
股票的評價-『資本資產訂價模式』、『高登模式』、『本益比法』

一、CAPM資本資產訂價模式(Capital Asset Pricing Model):
(一)當證券市場達成「均衡」時,在一個「已有效多角化並達成投資效率」的投資組合中,個別資本資產的預期報酬與所承擔的風險之間的關係。
(二)因為有效多角化,己將非系統風險分散掉,所以個別資產的預期報酬率,只為承受系統的風險提供溢酬。
(三)公式:
貝他值(β) :系統風險的係數;β值有可能大於、等於或小於1,也可能為負值,當β值越大,表示個別資產反映市場報酬波動的幅度也越大
- Jun 07 Fri 2019 23:00
-
衡量『投資報酬』與『風險管理』的方法
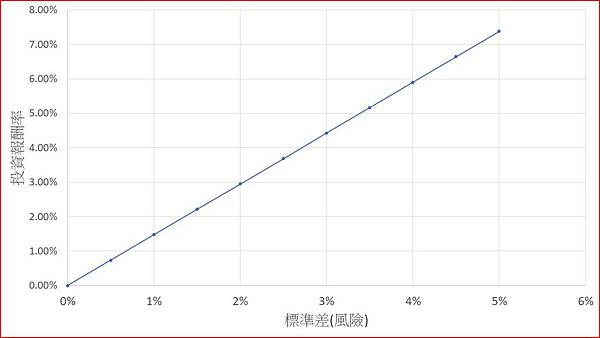
- May 19 Sun 2019 09:28
-
什麼是~『每股盈餘EPS 』與『本益比』
一、每股盈餘EPS (Earnings Per Share):就是每1股賺多少錢
(一)計算公式:公司稅後淨利/流通在外股數
(二)使用方法:評鑑不同企業股票的公平起跑點
Ex. 台積電一年營收有5000 億
大立光一年營收只有200億
- May 18 Sat 2019 23:46
-
海外資金匯回~ 『專法』 與『解釋令』大不同
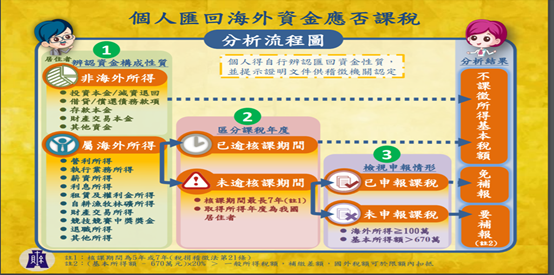
在四月十一日,行政院院會通過《境外資金匯回管理運用及課稅條例》草案(以下簡稱專法),即「資金兩年內回台,稅率可從優計,若配合政策投資,稅率再減半」,引導回流資金挹注我國相關產業及金融市場促進整體經濟發展。
資料來源:財政部賦稅署
海外資金匯回未必會課稅,先看懂解釋令,優於專法
一、能提供文件佐證其資金性質、所得額及課稅時點...等,可優先評估適用解釋令,財政部強調,所得基本稅額條例是針對我國居住者個人的「海外所得」而非「海外資金」課稅,個人海外資金有所得證明,可優先適用解釋令(文:https://www.mof.gov.tw/Detail/Index?nodeid=137&pid=82832)
二、個人無法釐清海外資金,評估選用資金匯回專法,個人海外資金若無法釐清資金性質或提供具體證明文件,則可評估選用專法並搭配實質投資台灣以適用優惠稅率,惟因專法涉及層面甚廣,台商個人於申請適用時,提醒以下注意要點:
- May 14 Tue 2019 18:52
-
美中再起貿易戰~前因與中國反制手段
美國政府10日正式將價值2000億美元中國商品關稅從10%上調至25%,並揚言對剩餘的3250億美元商品加徵關稅,《美聯社》12日分析,中國近年來全力投入科技研發,推動技術升級,力圖在尖端科技領域佔據領先地位,但隨著中美貿易戰白熱化,仰賴美國作為技術來源及出口市場的中國科技產業受創甚深,也連帶打亂北京當局雄心勃勃的產業發展布局。
原文見此https://www.chinatimes.com/realtimenews/20190514002001-260408?chdtv。
前因
中國全力投入科學研究, 挑戰美國技術主導地位,隨著人力成本提高,紡織、製鞋等產業陸續從中國外移至東南亞等薪資更低廉的地區,北京當局將高科技產業視為國家未來發展經濟的核心動力,除了透過補貼扶植高科技產業,中國企業也頻頻發動海外併購, 掌握歐美企業的關鍵技術,政府到民間也無不投入鉅額研發資金,光是科技巨擘華為2018年的研發預算就高達150億美元,甚至超越蘋果(Apple)公司。
在政府主導下,中國在人工智慧(AI)、機器人等新興領域的技術發展突飛猛進,卻也引發美國、歐盟及日本等政府的反彈,指責中國企業竊取他國智慧產權與商業機密,在政府保護下取得不公平的競爭優勢,「中國製造2025」計畫更成為美國發起貿易戰的主要爭端之一,美國政府對中國加徵關稅的商品名單更針對在中國生產的科技產品,尤其是「中國製造2025」涉及的領域。
